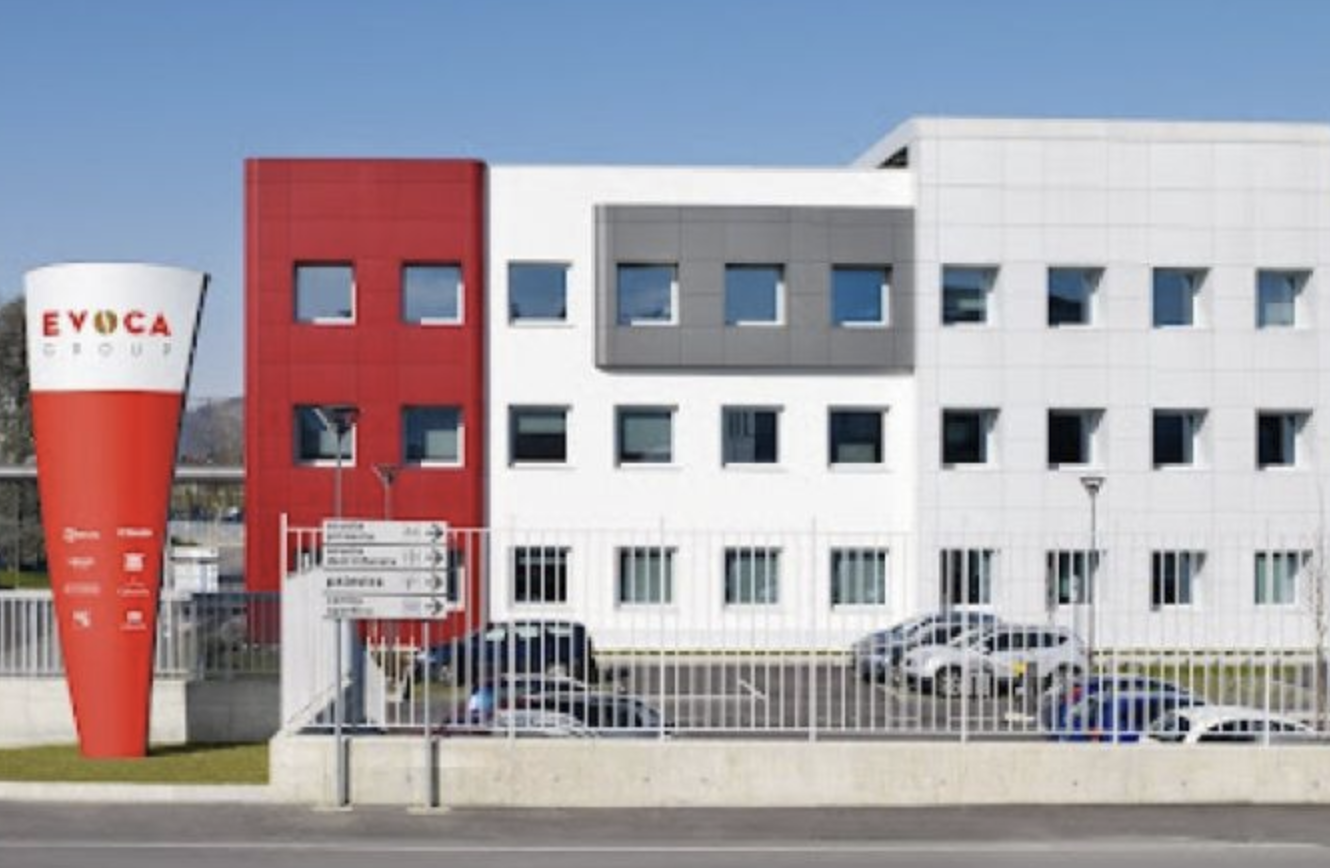
Evoca, fabricant italien de machines à café et de distributeurs automatiques (Necta, Saeco Professional, Wittenborg, Gaggia), traverse une zone de turbulence financière. Selon Bloomberg, son actionnaire Lone Star étudie une conversion de la dette en capital au profit des créanciers, voire une vente.
L’information, publiée par Bloomberg le 23 septembre 2026 sur la foi de sources anonymes, n’a pas été commentée par les intéressés. Le fonds Lone Star, actionnaire d’Evoca depuis 2016, a engagé des discussions préliminaires avec deux créanciers, Carlyle et Park Square, sur l’échange de leurs créances contre du capital. Aucun accord n’a été trouvé à ce stade. La banque d’affaires PJT Partners accompagne le groupe dans l’examen des options.
La dette d’Evoca, un montage à deux étages
Le premier étage se situe au niveau d’une holding. En 2019, elle a emprunté 210 M€ auprès de Carlyle et Park Square sous forme d’obligations PIK, dont les intérêts sont capitalisés au lieu d’être versés. Cette dette dépasse aujourd’hui 400 M€. Le second étage concerne la société opérationnelle, qui porte 550 M€ d’obligations à taux variable émises en avril 2024 pour refinancer une précédente émission qui arrivait à échéance en novembre 2026. Les deux échéances tombent en 2029. Le 23 septembre, ces obligations cotaient autour de 89 centimes par euro.
En juin, Fitch a abaissé la note d’Evoca à B-. L’agence relève une chute de 16 % du chiffre d’affaires en 2025 et un endettement équivalent à 8,2 fois l’Ebitda en fin d’année, au-delà de ses propres prévisions.
Un redressement opérationnel encore fragile
Evoca met en avant les premiers effets de son plan d’économies : son chiffre d’affaires a progressé de 14 % au deuxième trimestre 2026 sur un an, après un début d’année difficile. La base de comparaison reste toutefois faible. La réorganisation touche aussi l’outil industriel. En mai, la filiale Quality Espresso a annoncé son intention d’arrêter la production de machines traditionnelles et de moulins sur son site barcelonais de Zona Franca, qui restera un pôle commercial et de service.
La gouvernance d’Evoca a également changé. Norman Rafael, jusque-là directeur des opérations, est devenu directeur général le 5 février 2026. La directrice financière historique, Enoel Rocchetti, avait quitté ses fonctions en novembre 2025.
Quelles conséquences pour les exploitants ?
À ce stade, rien n’indique une procédure collective. Un échange de dette contre capital modifierait l’actionnariat sans interrompre l’activité. Pour les exploitants français, dont une large part du parc installé repose sur les marques d’Evoca, la question porte surtout sur la stratégie des futurs propriétaires : gammes, sites industriels, service après-vente. Le dossier s’inscrit dans un marché de la vente non assistée en pleine concentration [lien interne à insérer], que F&CM continuera de suivre.